Domain lodenrock.de kaufen?
Wir ziehen mit dem Projekt
lodenrock.de um.
Sind Sie am Kauf der Domain
lodenrock.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lodenrock.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
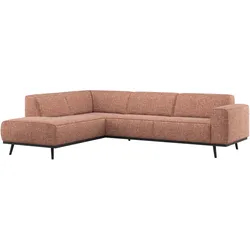
Ecksofa Statement, Melange-Stoff mit abgerundetem Design, modern, terra, hohe Sitzkomfort-QualitätWarmes Wohngefühl und modernes Design erleben Das Ecksofa Statement Links in der Farbe Terra bringt eine besondere Wohnlichkeit in deinen Alltag. Durch die großzügige Sitzfläche und das elegante, abgerundete Design entsteht eine entspannte Atmosphäre, die zum Verweilen und Wohlfühlen einlädt. Die feine Melange-Struktur des Stoffs verleiht dem Sofa eine tiefgründige, moderne Ausstrahlung, die sich harmonisch in verschiedene Wohnstile einfügt. Perfekt geeignet für gesellige Abende mit Freunden oder entspannte Stunden mit der Familie, macht dieses Sofa jeden Moment zu deinem persönlichen Rückzugsort. Hochwertige Materialien und praktische Pflegeeigenschaften Gefertigt mit einem robusten Gestell aus Birkenholz und bezogen mit strapazierfähigem Webstoff (100 Prozent Polyester), verbindet das Sofa Qualität mit Langlebigkeit. Die Kombination aus Zickzackfederung, Bonell-Federkern und einer Polsterung aus synthetischer Watte bietet dauerhaft hohen Sitzkomfort. Die Sitzfläche und Rückenlehne passen sich angenehm an und bleiben formstabil. Die Oberfläche ist pflegeleicht: Kleine Flecken wischt du einfach mit einem feuchten Tuch ab, bei Bedarf sorgt ein neutrales Möbelshampoo für tiefere Reinigung. Mit diesem Ecksofa setzt du auf ein modernes Möbelstück, das Funktionalität und Wohlbefinden in deinem Wohnzimmer vereint.2179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Igney, Volkhard: Erfolgreich kombinierenErfolgreich kombinieren , Die Lehre der Schachtaktik und Schachkombination erfolgt im allgemeinen unsystematisch. Generationen von Schachspielern haben ihr taktisches Wissen einfach nur aus dem Studium zahlloser Beispielstellungen erlernt. Zwar sind uns schon lange die verschiedensten, immer wiederkehrenden taktischen Motive bekannt, wie Doppeldrohungen, Fesselungen, schwache Punkte, Opfer, Mattangriffe und einiges mehr. Wir finden in der Schachliteratur aber bislang keine auch nur annähernd vollständige Darstellung oder gar eine saubere Klassifikation der taktischen Elemente. Die meisten Veröffentlichungen auf diesem Sektor verzichten auf Vollständigkeit und setzen stattdessen auf eine möglichst unterhaltsame Form der Belehrung. Volkhard Igney wählt mit seinem vorliegenden Werk ganz bewußt einen anderen Ansatz. Er untersucht methodisch, welche Elemente allen Kombinationen gemeinsam sind: Welche Voraussetzungen müssen in einer Stellung vorhanden sein, die einen taktischen Schlag, eine Kombination möglich machen. Welche taktischen Motive - hier taktische Methoden genannt - gibt es überhaupt? Welche Ziele werden erreicht? Damit wird wohl erstmalig der Versuch unternommen, eine umfassende Theorie der Schachtaktik zu formulieren. Im zweiten Teil des Buches wird die Theorie ergänzt durch Übungsaufgaben, die systematisch geordnet präsentiert werden. Damit dürfte dieses Werk für jeden lernenden Schachspieler, ganz besonders aber auch für alle Schachlehrer und Trainer von großem Nutzen sein. Klaus Darga - Bundestrainer des Deutschen Schachbundes 1989 - 97 , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 200201, Produktform: Kartoniert, Titel der Reihe: Praxis Schach#49#, Autoren: Igney, Volkhard, Bearbeitung: Teschner, Rudolf, Seitenzahl/Blattzahl: 232, Abbildungen: 502 Diagramme., Fachschema: Schach, Thema: Verstehen, Warengruppe: HC/Spielen/Raten, Fachkategorie: Brettspiele: Schach, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Olms AG, Verlag: Edition Olms AG, Verlag: Edition Olms, Länge: 240, Breite: 172, Höhe: 19, Gewicht: 577, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 87571919,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **


Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
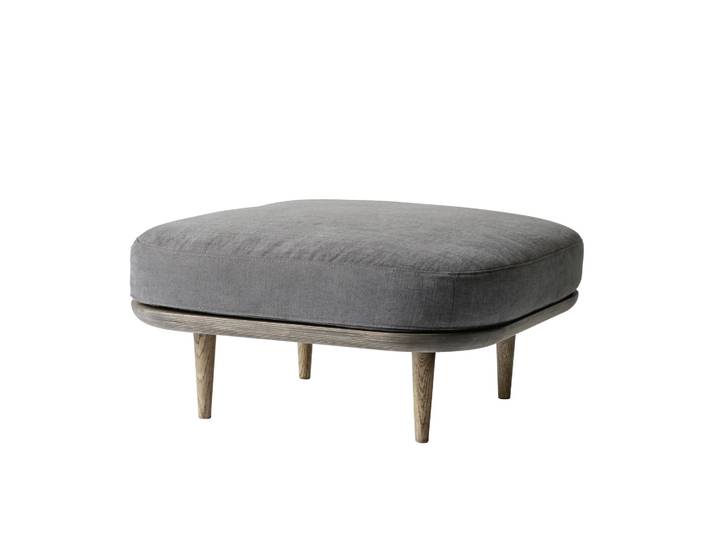
Home affaire "Katja, B: 118 cm - OTTO. Verlässliche Qualität." individuell zu kombinierenProduktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Anzahl Sitzkissen: 1, Art Polsterung: Wellenunterfederung, Raumgewicht: 30 kg/m³, Polsteraufbau: PUR-Schaumstoff, Polsterwatte, Wellenunterfederung, Maßangaben: Belastbarkeit maximal: 150 kg, Gewicht: 24 kg, Höhe Füße: 5 cm, Sitzhöhe: 43 cm, Breite Sitzfläche: 118 cm, Tiefe Sitzfläche: 74 cm, Höhe maximal: 43 cm, Sitzhöhe maximal: 43 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 118 cm, Höhe: 43 cm, Tiefe: 74 cm, Material: Abriebfestigkeit Bezug: 5 (sehr gut), Material Füße: Holz, Material Untergestell: Holzwerkstoff, Pillingbildung Bezug: 5 (sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 35.000 Scheuertouren, Bezug: Cord, Farbe: Farbe Füße: Eiche, Farbbezeichnung: grau, Lieferung & Montage: Anzahl Packstücke: 1 Stk., Lieferzustand: teilmontiert, nur Füße zu montieren, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: Bitte die Pflegehinweise gemäß unserem beiliegenden Produkt- und Materialpass beachten., Qualitätssiegel: handgefertigt, Wissenswertes: Art Herstellung: handgefertigt, Herstellungsland: Made in Europe299,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Ecksofa Statement, Melange-Stoff mit abgerundetem Design, modern, terra, hohe Sitzkomfort-QualitätWarmes Wohngefühl und modernes Design erleben Das Ecksofa Statement Links in der Farbe Terra bringt eine besondere Wohnlichkeit in deinen Alltag. Durch die großzügige Sitzfläche und das elegante, abgerundete Design entsteht eine entspannte Atmosphäre, die zum Verweilen und Wohlfühlen einlädt. Die feine Melange-Struktur des Stoffs verleiht dem Sofa eine tiefgründige, moderne Ausstrahlung, die sich harmonisch in verschiedene Wohnstile einfügt. Perfekt geeignet für gesellige Abende mit Freunden oder entspannte Stunden mit der Familie, macht dieses Sofa jeden Moment zu deinem persönlichen Rückzugsort. Hochwertige Materialien und praktische Pflegeeigenschaften Gefertigt mit einem robusten Gestell aus Birkenholz und bezogen mit strapazierfähigem Webstoff (100 Prozent Polyester), verbindet das Sofa Qualität mit Langlebigkeit. Die Kombination aus Zickzackfederung, Bonell-Federkern und einer Polsterung aus synthetischer Watte bietet dauerhaft hohen Sitzkomfort. Die Sitzfläche und Rückenlehne passen sich angenehm an und bleiben formstabil. Die Oberfläche ist pflegeleicht: Kleine Flecken wischt du einfach mit einem feuchten Tuch ab, bei Bedarf sorgt ein neutrales Möbelshampoo für tiefere Reinigung. Mit diesem Ecksofa setzt du auf ein modernes Möbelstück, das Funktionalität und Wohlbefinden in deinem Wohnzimmer vereint.2179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Igney, Volkhard: Erfolgreich kombinierenErfolgreich kombinieren , Die Lehre der Schachtaktik und Schachkombination erfolgt im allgemeinen unsystematisch. Generationen von Schachspielern haben ihr taktisches Wissen einfach nur aus dem Studium zahlloser Beispielstellungen erlernt. Zwar sind uns schon lange die verschiedensten, immer wiederkehrenden taktischen Motive bekannt, wie Doppeldrohungen, Fesselungen, schwache Punkte, Opfer, Mattangriffe und einiges mehr. Wir finden in der Schachliteratur aber bislang keine auch nur annähernd vollständige Darstellung oder gar eine saubere Klassifikation der taktischen Elemente. Die meisten Veröffentlichungen auf diesem Sektor verzichten auf Vollständigkeit und setzen stattdessen auf eine möglichst unterhaltsame Form der Belehrung. Volkhard Igney wählt mit seinem vorliegenden Werk ganz bewußt einen anderen Ansatz. Er untersucht methodisch, welche Elemente allen Kombinationen gemeinsam sind: Welche Voraussetzungen müssen in einer Stellung vorhanden sein, die einen taktischen Schlag, eine Kombination möglich machen. Welche taktischen Motive - hier taktische Methoden genannt - gibt es überhaupt? Welche Ziele werden erreicht? Damit wird wohl erstmalig der Versuch unternommen, eine umfassende Theorie der Schachtaktik zu formulieren. Im zweiten Teil des Buches wird die Theorie ergänzt durch Übungsaufgaben, die systematisch geordnet präsentiert werden. Damit dürfte dieses Werk für jeden lernenden Schachspieler, ganz besonders aber auch für alle Schachlehrer und Trainer von großem Nutzen sein. Klaus Darga - Bundestrainer des Deutschen Schachbundes 1989 - 97 , Lüfter- & Gebläsemotoren > Motorkühlung , Erscheinungsjahr: 200201, Produktform: Kartoniert, Titel der Reihe: Praxis Schach#49#, Autoren: Igney, Volkhard, Bearbeitung: Teschner, Rudolf, Seitenzahl/Blattzahl: 232, Abbildungen: 502 Diagramme., Fachschema: Schach, Thema: Verstehen, Warengruppe: HC/Spielen/Raten, Fachkategorie: Brettspiele: Schach, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Olms AG, Verlag: Edition Olms AG, Verlag: Edition Olms, Länge: 240, Breite: 172, Höhe: 19, Gewicht: 577, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 87571919,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beaumont, Stephen: BIER: Kochen, kombinieren, genießenBIER: Kochen, kombinieren, genießen , Rezept-Ideen rund um den Gerstensaft Interessante Neuigkeiten für Bier-Liebhaber: Wer hätte geahnt, dass Käse mit Bier geschmacklich weitaus besser harmoniert als mit Wein? Dass Weizenbier als der perfekte Begleiter zu Meeresfrüchten gilt? Dass sich dunkle Biere bestens zu Schoko-Desserts machen? Dieses Buch ist der perfekte Guide für alle, für die Biergenuss mehr ist als nur Durstlöschen: Seit Tausenden von Jahren wird Bier zum Essen getrunken, doch welche Aromen charakteristisch sind und welches Bier zu welcher Speise am besten passt, ist noch kaum bekannt. Dieser Band gibt Antworten auf alle wichtigen Fragen: Bierexperten, Köche, Restaurantchefs und Sommeliers aus aller Welt geben ihr Wissen preis, verraten ihre Lieblingsrestaurants und -bars und teilen ihre besten Rezepte zum Kochen und Backen mit Bier. Dazu listen ausführliche Tabellen über 200 internationale Biersorten mit ihren charakteristischen Eigenschaften und Aromen - von Bierklassikern bis zu angesagten Craft-Bieren - sowie die ideal dazu passenden Lebensmittel. Höchste Zeit, die Kunst der Bier-Sommeliers einmal näher zu betrachten und selbst auszuprobieren. , Auto-Tuning & -Styling > Auto & Motorrad: Teile , Erscheinungsjahr: 20161003, Produktform: Leinen, Beilage: Cover mit hochwertiger Folienprägung, Autoren: Beaumont, Stephen, Seitenzahl/Blattzahl: 224, Abbildungen: 250 farbige Abbildungen, Keyword: alkohol; alkoholische getränke; buch; bücher; craft beer; geschenk vatertag; kochbuch; kochbuch für männer; kochbücher; kochen; kochen bier rezepte; kochen mit bier; männer buch; männer geschenke; männer kochen; ratgeber, Fachschema: Bier~Kochen / Allgemeines Kochbuch, Grundwissen, Fachkategorie: Kochen: Rezepte und Anleitungen, Interesse Alter: für Männer und/oder Jungen, Warengruppe: HC/Getränke, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 256, Breite: 217, Höhe: 27, Gewicht: 1101, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Home affaire "Katja, B: 118 cm - OTTO. Verlässliche Qualität." individuell zu kombinierenProduktdetails: Markeninformationen: Love your home - Für die Marke Home affaire ist die Liebe zum eigenen Zuhause seit 2001 Anspruch und Ausgangspunkt für die eigenen Produkte. Hinweg über Stile und Räume bietet die Marke alles, um die eigenen Träume zu verwirklichen von Modern bis hin zu Klassisch., Ausstattung & Funktionen: Anzahl Sitzkissen: 1, Art Polsterung: Wellenunterfederung, Raumgewicht: 30 kg/m³, Polsteraufbau: PUR-Schaumstoff, Polsterwatte, Wellenunterfederung, Maßangaben: Belastbarkeit maximal: 150 kg, Gewicht: 24 kg, Höhe Füße: 5 cm, Sitzhöhe: 43 cm, Breite Sitzfläche: 118 cm, Tiefe Sitzfläche: 74 cm, Höhe maximal: 43 cm, Sitzhöhe maximal: 43 cm, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Breite: 118 cm, Höhe: 43 cm, Tiefe: 74 cm, Material: Abriebfestigkeit Bezug: 5 (sehr gut), Material Füße: Holz, Material Untergestell: Holzwerkstoff, Pillingbildung Bezug: 5 (sehr gering), Information Materialzusammensetzung: 100% Polyester, Scheuerbeständigkeit Bezug: 35.000 Scheuertouren, Bezug: Cord, Farbe: Farbe Füße: Eiche, Farbbezeichnung: taupe, Lieferung & Montage: Anzahl Packstücke: 1 Stk., Lieferzustand: teilmontiert, nur Füße zu montieren, Hinweise: Pflegehinweise: Bitte beachten Sie die Pflegehinweise gemäß dem beiliegenden Produkt- und Materialpass., Pflegehinweise Bezug: Bitte die Pflegehinweise gemäß unserem beiliegenden Produkt- und Materialpass beachten., Qualitätssiegel: handgefertigt, Wissenswertes: Art Herstellung: handgefertigt, Herstellungsland: Made in Europe299,99 €*Versand: 39,95 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.